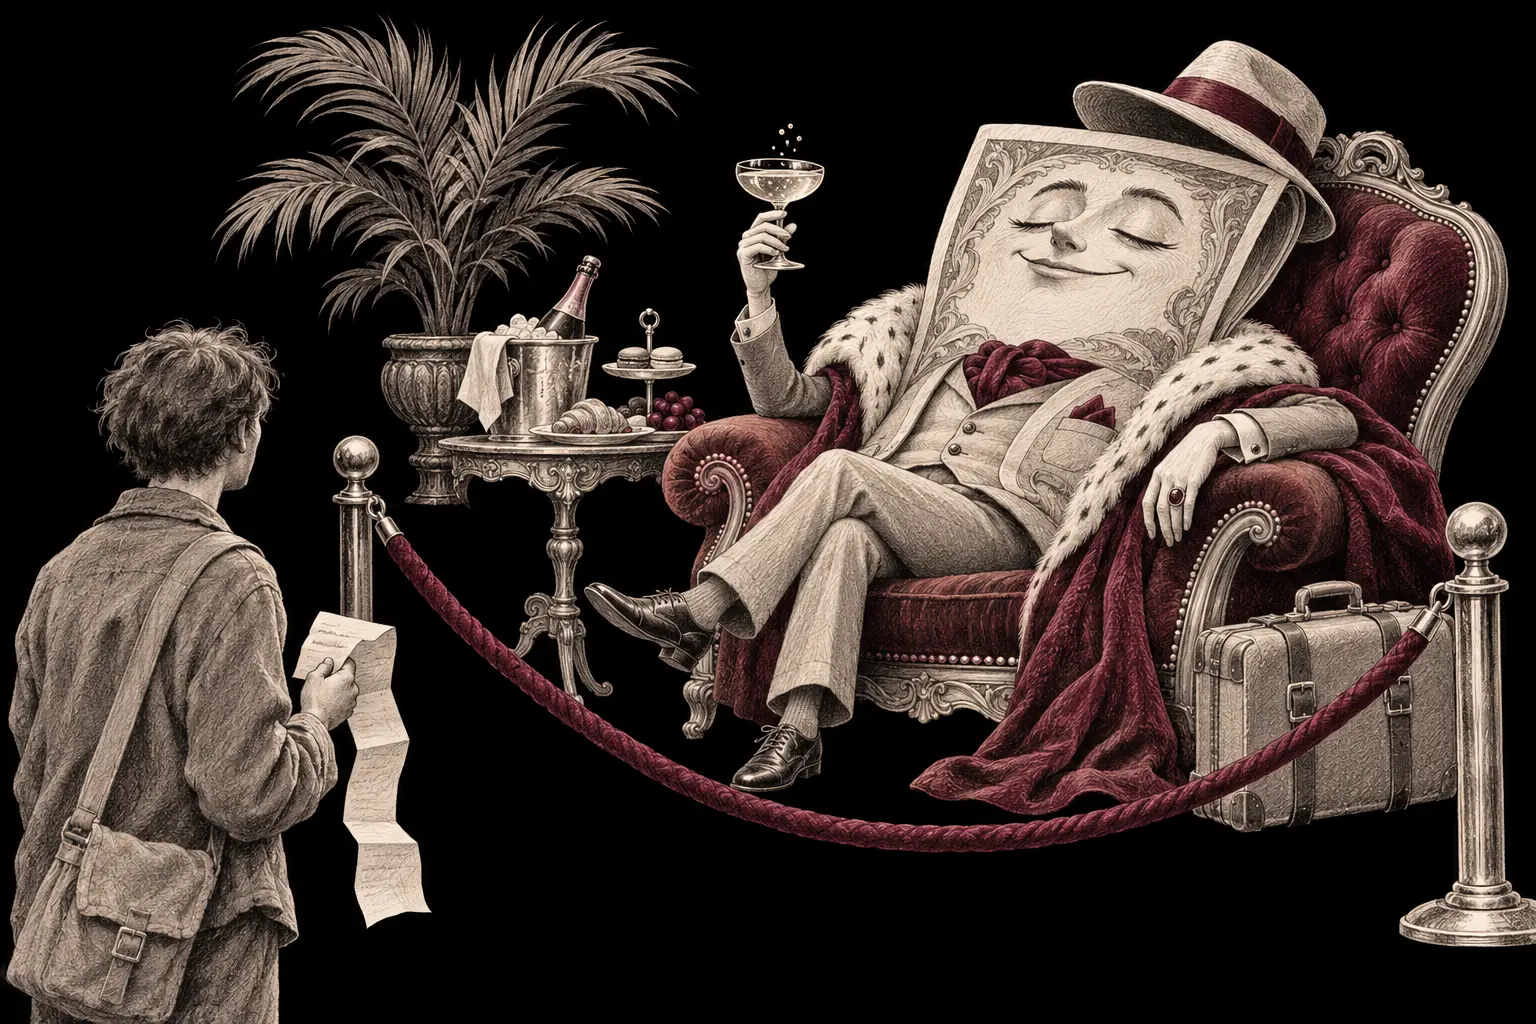
У ваших грошей усе добре.
Вони потрапили в перспективну компанію, пережили банкрутство попереднього власника й познайомилися з дуже впливовими людьми.
Тепер у них штучний інтелект, великі перспективи та вихід на біржу.
У вас — номер заяви.
Не варто заздрити. Кожен будує кар’єру як може.
У 2021 році FTX інвестувала $500 мільйонів в Anthropic — компанію, яка згодом подарувала світові Claude. На старті це був пакет приблизно у 13,6%; наступні інвестиційні раунди зменшили частку.[1]
Якщо назва FTX викликає легке відчуття, що десь знову зникли гроші, пам’ять вас не підводить.
Біржа збанкрутувала у листопаді 2022 року. Її клієнти втратили доступ до рахунків. Згодом засновника Сема Бенкмана-Фріда визнали винним у викраденні мільярдів клієнтських коштів.[1]
І посеред цієї катастрофи залишилася інвестиція, яка виявилася дуже вдалою.
Настільки вдалою, що тепер її можна розглядати окремо від усіх інших управлінських досягнень.
Іноді інвестиційне чуття справді є. Просто з дозволом користуватися чужими грошима не склалося.
Після краху FTX почалося доросле життя.
Без презентацій про майбутнє фінансів. З юристами, судом, списками активів і питанням, що можна продати, щоб розрахуватися з кредиторами.
У лютому 2024 року суд дозволив продаж акцій Anthropic. Частина клієнтів заперечувала: вони стверджували, що пакет придбали за викрадені клієнтські кошти. Зрештою продаж дозволили продовжити, зберігши можливість сперечатися про права на отримані від нього гроші.[1]
У документах усе називалося стримано: продаж акцій, процедура, покупці, заперечення.[2]
Фінансове право взагалі має прекрасну здатність описувати найгірший рік вашого життя так, ніби хтось переставляє меблі в офісі.
У 2024-му пакет продали кільком групам покупців приблизно за $1,3 мільярда. Початкове вкладення становило $500 мільйонів. Тобто продаж приніс суттєво більше, ніж колись витратили.[3]
На тому місці можна було поставити крапку.
Але Anthropic продовжила дорожчати.
І крапка перетворилася на дуже дорогі три крапки.
19 листопада 2026 року Forbes опублікував розрахунки вартості пакетів, придбаних під час розпродажу FTX, за ціною відкриття торгів Anthropic.
Структура, пов’язана з Mubadala, купила акцій майже на $500 мільйонів. За оцінкою видання, цей пакет міг коштувати вже близько $18,6 мільярда.
G Squared вклав приблизно $135 мільйонів — розрахункова вартість пакета сягнула близько $5 мільярдів.
Jane Street придбала акцій приблизно на $100 мільйонів — їхня оцінка зросла до близько $3,7 мільярда.[4]
Це не означає, що всі ці суми вже лежать у когось на рахунку. Forbes розраховував вартість за біржовою ціною, припускаючи, що покупці зберегли придбані акції.
Але навіть на папері результат доволі приємний.
Особливо якщо ваш попередній фінансовий досвід не складався з оновлення сторінки «Статус вимоги».
Є й деталь для тих, хто любить, коли сценарист трохи перестарався: Jane Street — колишній роботодавець Бенкмана-Фріда.[4]
Світ великих фінансів маленький.
Ваш загублений багаж іноді прилітає до людей, які знали пілота ще до катастрофи.
Тут дуже хочеться написати просту, злу історію.
Клієнтам нічого. Великим фондам — усе. Завіса, оплески, ненависть до капіталізму за розкладом.
Але клієнтам повертали гроші.
У липні 2026 року FTX оголосила черговий етап виплат приблизно на $900 мільйонів. Для двох основних клієнтських класів сукупні виплати мали досягти 105% визнаних вимог, для категорії невеликих вимог — 120%, за виконання необхідних умов.[5]
На перший погляд — навіть більше, ніж забрали.
Можна вже замовляти кульки з написом «Фінансова справедливість».
Тільки спочатку варто з’ясувати, від чого саме порахували відсоток.
Вимоги клієнтів оцінювали в доларах за вартістю криптовалюти на момент банкрутства у листопаді 2022 року. Повернення цієї суми не означало повернення тієї самої кількості монет за їхньою подальшою ринковою ціною.[1]
Уявіть, що вам мають повернути квартиру, але розраховуються її оцінкою на дату, коли у вас забрали ключі.
З відсотками.
А квартира тим часом живе своє прекрасне ринкове життя.
Це не точний опис юридичної конструкції FTX. Це пояснення, чому слова «вам повернули понад сто відсотків» можуть звучати значно святковіше, ніж відчуваються.
Відсоток — прекрасна річ. Особливо коли не уточнювати, від якого минулого його рахують.
Чи означає це, що ліквідатори обов’язково мали тримати акції Anthropic до сьогодні?
Ні.
У 2024 році майбутня біржова ціна не лежала в папці поруч із договором продажу. Були кредитори, яким потрібно було повертати гроші, і ризик, що актив може подешевшати.
Ліквідація компанії — не інвестиційний клуб із правилом «ще трохи почекаємо, хлопці, мені здається, полетить».
Покупці теж ризикували. Їхня майбутня дохідність не була гарантованою.
Але саме тут історія стає цікавішою за звичайне обурення.
Одним потрібні були гроші назад.
Інші мали гроші, щоб купити можливість почекати.
У підручнику це називається різними інвестиційними горизонтами.
У житті — в одних оренда першого числа, а в інших комітет із довгострокової стратегії.
Ми любимо історії про терплячих інвесторів.
Вони не панікують. Дивляться далеко вперед. Розуміють потенціал. Купують тоді, коли інші бояться.
Усе це звучить як перелік чеснот.
Рідше уточнюють, що терпіння потребує фінансування.
Чекати значно легше, коли гроші, на які ви чекаєте, не потрібні вам для життя.
Можна спокійно пережити падіння оцінки. Можна відмовитися від невигідної пропозиції. Можна сказати: «Ми віримо в довгострокову перспективу».
Спробуйте сказати це стоматологу.
У цій історії є ще одна спокуса: вирішити, що успіх Anthropic якось виправдовує Бенкмана-Фріда.
Мовляв, подивіться, людина ж бачила майбутнє.
Але вдалий результат інвестиції не створює заднім числом дозволу розпоряджатися чужими коштами.
Якщо хтось без дозволу взяв вашу машину й виграв на ній перегони, кубок не замінює згоду.
Хоча презентація для інвесторів, безумовно, стала б сильнішою.
Тут немає потреби обирати між двома казками: про незрозумілого генія або про покупців, які нібито обов’язково когось обікрали.
Достатньо подивитися, як одна й та сама інвестиція проходить через різні руки.
Для одних вона — частина справи про банкрутство.
Для інших — одна з найкращих покупок.
І ось ми знову біля штучного інтелекту.
Технології, яка обіцяє зробити можливості доступнішими.
У цій конкретній історії доступ до можливості був дуже матеріальним: потрібно було мати гроші, щоб купити пакет, який продавали, і можливість тримати його далі.
Користуватися Claude й володіти частиною компанії, що його створює, — два дуже різні способи брати участь у майбутньому.
Перший допомагає написати листа про ваші фінансові труднощі.
Другий за сприятливого збігу обставин робить такі листи непотрібними.
Тому найцікавіше тут навіть не те, скільки коштували акції в день виходу на біржу.
Найцікавіше — хто міг дозволити собі залишатися в історії достатньо довго.
Гроші від продажу пішли в процедуру розрахунків. Акції — до нових власників. Подальше зростання — разом з акціями.
Усе можна розкласти по документах.
І все одно залишається це неприємне відчуття: майбутнє, до якого ти був якось причетний, відбулося без тебе.
Ваші гроші справді могли потрапити в перспективну історію.
Просто запрошення на щасливий фінал отримав інший власник.